集成密度与单位算力成本正在取代单芯片制程,成为算力竞争的衡量口径;AI基建的融资结构则开始重塑供应链的风险与话语权。
半导体AI日报 · 2026-10-14: 天数智芯发布144卡超节点,华为麒麟出货破亿
01 · 天数智芯发布144卡GPU超节点,单机柜集成密度刷新行业纪录
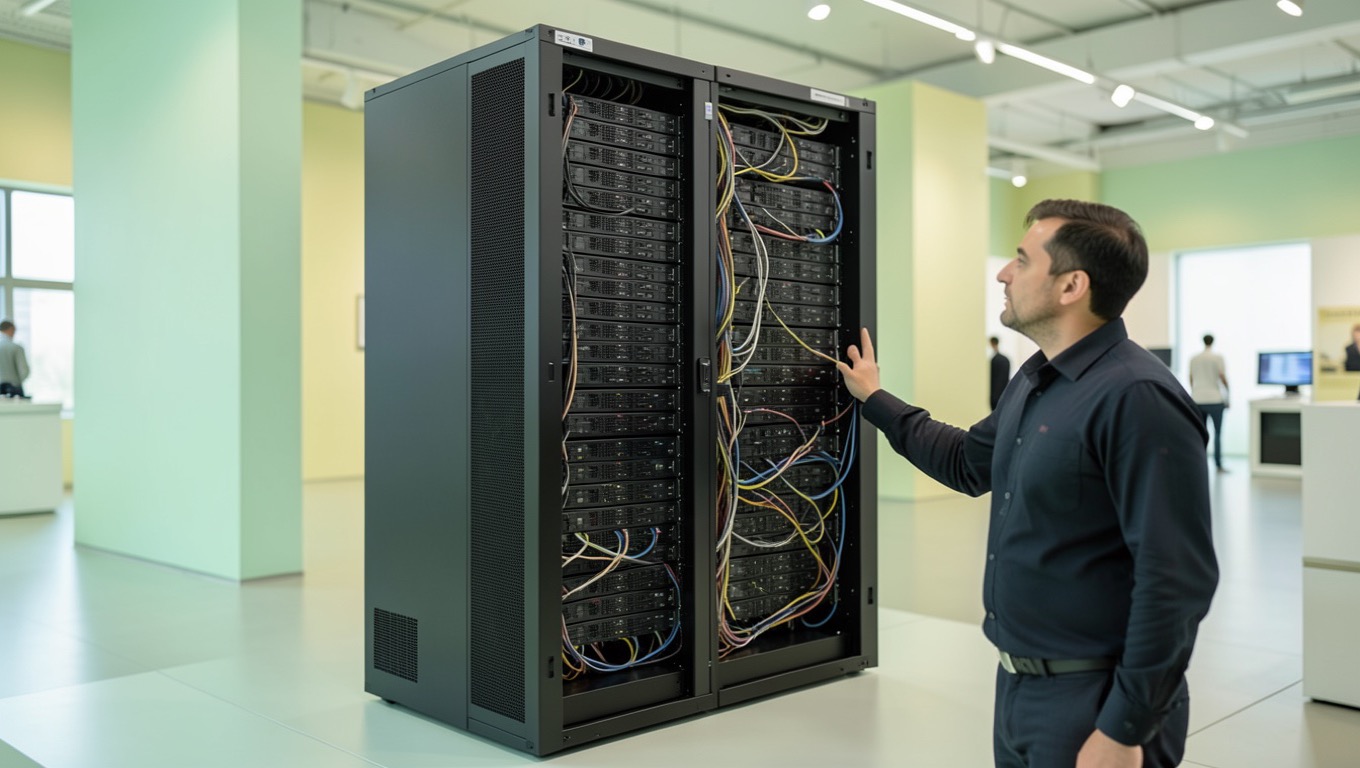
中国AI芯片公司天数智芯(Iluvatar CoreX)于上海2026中国国际工业博览会(CIIF)发布首个超节点系统Tiangai 300 IXL144,将144颗GPU与18颗CPU集成于单个机柜,配备约10.1TB显存,刷新单机柜GPU集成密度的行业纪录。系统面向大规模AI模型训练与推理,通过单机柜灵活架构提升能效,公司称其单百万有效token成本较主流国际方案降低约40%。
核心看点:单机柜144卡集成密度创行业纪录,构成国产替代的经济性基础;token成本降低约40%,将超节点从技术演示推向可规模化的商业方案。在出口管制下,机柜级超节点正成为国内厂商扩张算力的现实路径。
来源:South China Morning Post(10月13日)
02 · 华为麒麟芯片累计出货破亿,2027代处理器初测达标
华为披露自2023年重返智能手机市场以来,搭载麒麟处理器的设备累计出货已超1亿台,并公布旗舰Kirin 9050系列的更多细节。该系列为首款采用自研LogicFolding架构(Tau Scaling Law框架)实现量产的芯片,集成逾5000万条混合键合(hybrid bonding),晶体管密度提升53.5%。据第一财经报道,下一代Kirin 2027处理器已进入测试阶段,初步结果达标。
核心看点:LogicFolding架构进入量产,5000万+混合键合的数量级指向3D立体集成路线;在先进制程受限背景下,华为以架构与立体集成创新对冲制程差距,并持续扩展其在国产AI芯片市场中的存在感。
来源:South China Morning Post(10月13日)
03 · 英伟达为OpenAI俄亥俄数据中心提供最高1050亿美元融资担保
据证券文件披露,英伟达将为OpenAI在俄亥俄州的数据中心项目提供最高1050亿美元的融资担保,支持首期4.25吉瓦算力,并预留3.75吉瓦扩容空间。该站点由软银旗下SB Energy建设、拥有并运营,OpenAI以20年租约承租;英伟达另投资15亿美元入股SB Energy。项目规划算力于2028年分批上线,站点专属采用英伟达GPU,数量可达约150万颗。
核心看点:芯片厂商上移至资产负债表担保方,AI基建的融资风险开始被内部化;4.25GW首期加3.75GW扩容构成超大规模算力承诺;GPU独占绑定强化生态锁定。叠加此前英伟达对OpenAI的既有协议,双方潜在总规模可达6000亿美元量级。
来源:Yahoo Finance(10月13日)
04 · 亚洲内存芯片股遭抛售,三星、SK海力士、长鑫同步承压
亚洲内存芯片股本周急跌,投资者开始质疑AI驱动的利润繁荣能否持续。三星电子与SK海力士周二在首尔分别收跌7.4%与10.1%,过去五个交易日累跌约16%与22%;两只股票合计占韩国KOSPI指数约一半权重,推动指数收跌5.5%。中国DRAM龙头长鑫存储(CXMT)在上海收跌2.8%,自国庆前收盘累计下跌约14%。
核心看点:供给加速追上需求,内存价格增速面临放缓预期;权重股波动放大KOSPI系统性风险;强劲盈利与价格预期转弱形成定价拉锯,市场对内存超级周期的持续性出现分歧。
来源:South China Morning Post(10月13日)
05 · 壁仞科技寻求5.1亿美元配售,股价单日跌超12%
上海壁仞科技拟通过配售募资约40.4亿港元(约5.1亿美元),配发1.3亿股新H股,每股31.08港元,较前一交易日收盘价折让约10%。公告后股价周四盘中最低触及30.24港元,收跌11.9%报30.36港元。这是壁仞今年1月港交所上市后第三次融资,此前7月一轮募资约8.925亿美元,折射出国产AI芯片竞争加剧下的持续资金消耗。
核心看点:折价配售引发短期抛压;高频融资映射国产GPU赛道的烧钱竞争;新发股约占总股本5%的摊薄结构需关注。资本市场持续输血与估值回调并存,国产GPU正处在高投入与高波动的阶段。
来源:South China Morning Post(10月13日)
参考资料
- South China Morning Post — Iluvatar CoreX's first AI computing supernode squeezes 144 GPUs in 1 system(2026-10-13)
- South China Morning Post — Huawei passes 100 million Kirin chip milestone(2026-10-13)
- Yahoo Finance — Nvidia to back OpenAI data center with upwards of $105 billion(2026-10-13)
- South China Morning Post — Why Samsung, SK Hynix and CXMT shares are under pressure despite strong AI demand(2026-10-13)
- South China Morning Post — China's AI chipmaker Biren tumbles 12% as it seeks US$510m in share placement(2026-10-13)